Prise en charge de la mutuelle : définition et reste à payer

Vous ouvrez votre relevé de soins et un sigle vous arrête net : que signifie vraiment la PEC mutuelle ? Cette notion représente la prise en charge d’une partie de vos dépenses de santé par votre complémentaire, après l’intervention de la Sécurité sociale. Elle constitue un repère essentiel pour comprendre votre budget, anticiper le remboursement et savoir ce qu’il vous restera à payer. En pratique, elle facilite la lecture de vos documents, assure une meilleure visibilité sur vos frais et permet d’éviter les mauvaises surprises au moment de consulter ou de régler un soin.
Dans le langage courant, la PEC mutuelle désigne donc l’aide financière apportée par votre couverture santé au-delà du régime social. Vous la croisez sur une carte, dans un contrat ou sur un devis, et elle indique souvent le niveau de prise en charge prévu selon l’acte médical. Comprendre ce sigle, c’est déjà reprendre la main sur ses dépenses et mieux suivre son parcours de soins au quotidien.
Prise en charge et reste à payer
La PEC mutuelle désigne la part des dépenses de santé couverte par la complémentaire après la Sécurité sociale, et elle aide à estimer le montant restant à régler. Le remboursement complémentaire fonctionne en deux temps : la Sécurité sociale calcule d’abord sa part sur une base de remboursement, puis la mutuelle complète selon le contrat, le montant facturé et le forfait prévu. Après cette prise en charge, il peut rester à payer le ticket modérateur, des dépassements d’honoraires ou des frais non couverts, notamment pour l’optique, le dentaire, l’hospitalisation ou certains frais de confort.
Qu’est-ce que la prise en charge par la mutuelle ?
La prise en charge par la mutuelle correspond à la part de frais que votre complémentaire santé accepte de couvrir après la Sécurité sociale. Dans la pratique, la mutuelle intervient pour limiter la charge financière qui vous revient et pour compléter le remboursement de base. Le sigle PEC peut signifier “prise en charge”, mais il peut aussi désigner, sur un document, le niveau de couverture prévu pour un acte précis. Pour vous, l’enjeu est simple : savoir quelle charge reste à votre charge après le passage du régime social. Pour approfondir ce sujet, consultez notre guide sur mutuelle matmut ociane avis.
Voici l’idée à retenir : la mutuelle ne remplace pas la Sécurité sociale, elle la complète. Selon le contrat mutuel, la charge restante peut être faible ou plus élevée. Un devis de dentiste à Lyon, une consultation à 26,50 euros ou des lunettes à 180 euros ne seront pas traités de la même façon. C’est pour cela qu’il faut lire chaque mention avec attention.
Le sens du sigle dans le langage courant
Dans le langage courant, la PEC mutuelle veut dire que votre complémentaire intervient pour réduire ce que vous devez payer. Le sigle sert à résumer une logique de prise en charge, souvent indiquée sur une carte ou dans un tableau de garanties. Quand un professionnel de santé parle de PEC, il évoque en général la charge couverte, le niveau prévu et la part qui restera éventuellement à régler. Cette lecture rapide aide à comprendre le parcours de soins sans jargon inutile. En complément, découvrez emoa mutuelle var.
Une mention comme “PEC à 100 %” ou “PEC partielle” ne décrit pas toujours le même niveau de charge. Tout dépend du soin, du contrat et du plafond prévu. En clair, le mot PEC signifiera pour vous une aide, mais pas forcément un paiement total.
Ce que la mutuelle prend en charge après la Sécurité sociale
Après la Sécurité sociale, la mutuelle prend en charge tout ou partie du reste à payer selon les garanties prévues. Cette prise en charge peut concerner une consultation, un médicament, une hospitalisation ou un acte spécialisé. Elle sert surtout à limiter la charge finale quand le régime social rembourse sur une base incomplète. Dans certains cas, la mutuelle couvre aussi un forfait ou un complément annuel, ce qui change le niveau de remboursement réel.
Le point clé reste la coordination entre les deux niveaux de protection sociale. La Sécurité sociale règle une première part, puis la mutuelle intervient sur la charge résiduelle. Si vous consultez un médecin conventionné, le remboursement sera souvent plus lisible. Si vous allez chez un spécialiste avec dépassement, la différence peut vite augmenter.
Le fonctionnement du remboursement complémentaire
Le remboursement complémentaire suit une logique en deux temps : d’abord la Sécurité sociale calcule sa part, puis la mutuelle complète selon le contrat. Cette charge partagée dépend du taux de base, du montant facturé et du forfait prévu. Dans un contrat simple, le remboursement peut se limiter au ticket modérateur ; dans une formule renforcée, il peut couvrir davantage. Le montant final varie donc selon le soin, le niveau de garantie et le plafond annuel.
Imaginez une consultation à 30 euros avec une base de 26,50 euros. Le régime social rembourse une partie sur cette base, puis la mutuelle peut ajouter quelques euros, parfois jusqu’à 100 % de la base. Si votre contrat prévoit un forfait optique de 150 euros, la logique change encore. Le montant remboursé n’est jamais identique d’un poste à l’autre, et c’est précisément ce qui rend la lecture du contrat indispensable.
- La Sécurité sociale calcule d’abord sa part sur une base de remboursement.
- La mutuelle complète ensuite selon le taux prévu au contrat.
- Le reste à charge dépend du montant facturé et du forfait disponible.
- Un plafond peut limiter le remboursement sur l’année.
- Le niveau de garantie change directement la charge finale.
| Soin | Remboursement | Reste à charge |
|---|---|---|
| Consultation à 30 € | Base Sécurité sociale + complément mutuelle | Variable selon le contrat |
| Forfait optique 150 € | Forfait selon garantie | Différence éventuelle à payer |
Dans cet exemple, le remboursement ne suit pas une règle unique. Une mutuelle peut couvrir 20 euros, 40 euros ou un pourcentage précis, comme 150 % de la base. C’est pourquoi deux assurés ne paieront pas le même montant pour le même soin.
Que reste-t-il à payer après la prise en charge ?
Après la prise en charge, il reste souvent une part à payer liée au ticket modérateur, aux dépassements d’honoraires ou à des frais non couverts. La charge finale dépend du soin, du tarif du professionnel et du remboursement prévu. Pour une consultation à 26,50 euros, le reste peut être faible si le contrat est solide ; pour un acte plus cher, la charge grimpe vite. Le remboursement ne couvre pas toujours les mêmes frais, surtout quand un forfait annuel est déjà consommé.
Un assuré peut aussi payer davantage si le soin est partiellement remboursé. Par exemple, une chambre particulière à l’hôpital, un dépassement de 25 euros ou certains frais de confort ne sont pas toujours inclus. Le montant restant dépend alors du tarif appliqué, du niveau de garantie et des limites du contrat. C’est là que la lecture attentive devient utile, car la charge réelle peut surprendre.
- Le ticket modérateur reste parfois à payer après le remboursement.
- Les dépassements d’honoraires augmentent la charge finale.
- Certains frais de confort ne sont pas couverts.
- Une prise en charge partielle laisse un reste à payer.
Les frais qui restent après remboursement
Les frais qui restent après remboursement sont souvent ceux que la mutuelle ne couvre pas totalement. Cela peut concerner une consultation hors parcours, un soin non prévu au contrat ou un forfait déjà utilisé. Le reste à régler dépend alors du niveau de protection choisi et du tarif pratiqué. Pour un assuré, comprendre ces frais évite les mauvaises surprises au moment de payer.
Dans un cabinet parisien, une consultation à 50 euros avec dépassement peut laisser plus de 10 euros à votre charge. À l’hôpital, une journée avec chambre individuelle peut aussi générer un coût supplémentaire. Le remboursement n’efface donc pas toujours toute la dépense.
Les situations où l’assuré paie davantage
L’assuré paie davantage quand le soin est peu couvert, quand le professionnel pratique un tarif supérieur ou quand le contrat prévoit un plafond bas. Les soins dentaires, l’optique et certaines hospitalisations créent souvent cette situation. La charge augmente aussi si le remboursement repose sur une base faible. Dans ces cas, la différence entre le tarif réel et la prise en charge peut être nette.
Si vous consultez un spécialiste à 60 euros avec 20 euros de dépassement, votre reste à payer dépendra du contrat. Sans bonne couverture, la facture grimpe vite. Avec une garantie adaptée, la charge devient plus prévisible.
Lire sa carte et repérer les bonnes mentions
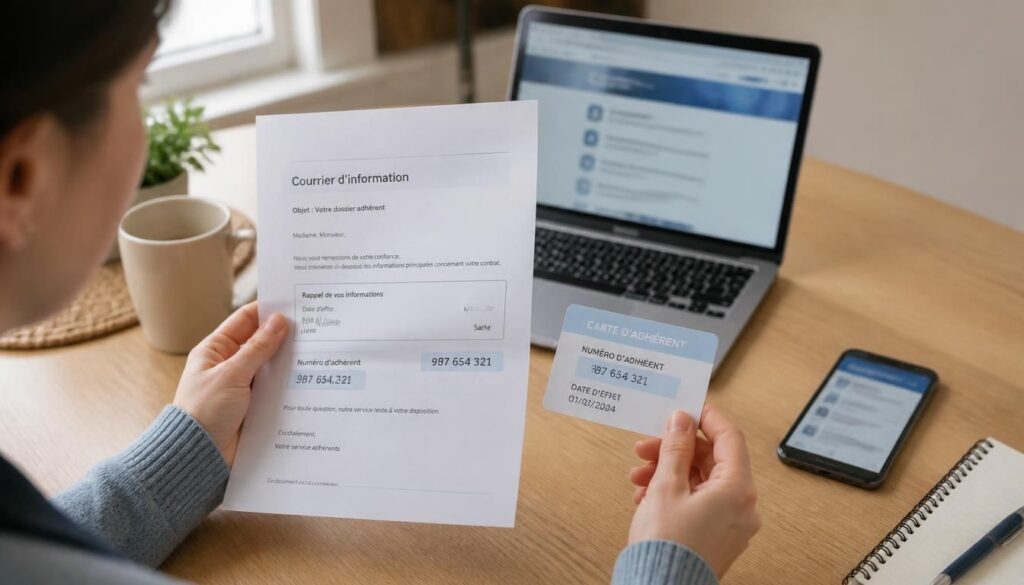
La carte de mutuelle contient plusieurs mentions utiles pour comprendre votre couverture et votre PEC. Sur cette carte, vous pouvez repérer le nom de l’organisme, le niveau de garantie, la période de validité et parfois une mention liée au tiers payant. Chaque détail compte, car il aide le professionnel de santé à vérifier ce qui peut être pris en charge. Une carte bien lue évite aussi les erreurs de parcours au moment du soin. Vous pourriez également être intéressé par assurance hospitalisation seule.
Regardez toujours la mention de contrat, le numéro d’adhérent, la date de validité et la présence d’une assistance. Un détail comme “PEC hospitalisation” ou “PEC optique” peut indiquer un niveau précis de couverture. La carte sert donc de repère pratique, surtout quand vous devez montrer rapidement vos droits chez un pharmacien, un dentiste ou un médecin. Une demande claire au comptoir fait souvent gagner du temps.
- Vérifiez le nom de la mutuelle et le numéro d’adhérent.
- Contrôlez la période de validité de la carte.
- Lisez la mention du niveau de garantie.
- Repérez les postes couverts comme l’optique ou l’hospitalisation.
- Notez les informations d’assistance utiles en cas de demande.
Les informations utiles sur la carte de mutuelle
Les informations utiles sur la carte de mutuelle sont celles qui permettent de savoir rapidement si vous êtes couvert. Le niveau de garantie, la date d’effet et la mention de tiers payant sont les plus importantes. Une carte bien renseignée facilite le parcours chez un professionnel de santé et évite de payer inutilement une avance. Elle sert aussi de preuve lors d’une demande de prise en charge.
Si la carte mentionne un contrat actif jusqu’au 31 décembre 2026, vous savez jusqu’à quand vos droits s’appliquent. Ce détail peut sembler banal, mais il change tout au moment d’une consultation ou d’un achat de soins.
Les mentions à vérifier avant un soin
Les mentions à vérifier avant un soin sont celles qui précisent le niveau de couverture et les limites du contrat. Cherchez la présence d’une PEC spécifique, d’un plafond annuel et d’une assistance éventuelle. Ces éléments vous indiquent si le professionnel pourra appliquer le tiers payant ou si vous devrez avancer des frais. Une vérification rapide vous évite une démarche imprévue au comptoir.
Avant une consultation, comparez la mention inscrite sur la carte avec le soin prévu. Un acte dentaire, une paire de lunettes ou une hospitalisation ne relèvent pas du même niveau de garantie. Cette lecture simple change souvent le montant à régler.
Quels soins sont les mieux remboursés ?
Les soins les mieux remboursés dépendent du poste de dépense, du niveau de garantie et du contrat mutuel choisi. En général, les consultations courantes, l’hospitalisation, l’optique, le dentaire et l’audition n’ont pas la même prestation. Une consultation chez un professionnel conventionné est souvent plus simple à suivre qu’un soin spécialisé. Le remboursement varie aussi selon la chambre, le jour d’hospitalisation ou le tarif appliqué.
Dans beaucoup de contrats, l’optique et le dentaire sont les postes qui demandent le plus d’attention. Une paire de lunettes à 220 euros ou une prothèse dentaire à plusieurs centaines d’euros ne seront pas couverts de la même façon qu’une consultation médicale. Le niveau de garantie fait donc une vraie différence sur la prestation finale et sur la somme qui reste à votre charge.
- Consultation médicale : remboursement souvent standard sur la base du tarif.
- Hospitalisation : prise en charge du séjour, du forfait et parfois de la chambre.
- Optique : remboursement variable selon le poste et le plafond.
- Dentaire : prestation très dépendante du contrat et du devis.
- Audition : couverture souvent encadrée par des forfaits précis.
- Soins courants : remboursement généralement plus lisible et plus rapide.
Les postes de soins à surveiller en priorité
Les postes de soins à surveiller en priorité sont l’optique, le dentaire et l’hospitalisation. Ces soins génèrent souvent un reste à charge plus élevé que les consultations classiques. Le remboursement dépend alors du niveau de garantie, du tarif du professionnel et du plafond annuel. Si vous portez des lunettes ou prévoyez une intervention, comparez chaque poste avant de signer.
Une consultation peut coûter 26,50 euros, mais une prothèse ou une chambre particulière peut faire grimper la note. Sur ces postes, la prestation de la mutuelle change vraiment le budget santé.
Les différences entre soins courants et dépenses spécialisées
Les soins courants sont généralement plus simples à rembourser que les dépenses spécialisées. Une consultation, un médicament ou un contrôle médical suivent souvent des règles claires. En revanche, l’optique, le dentaire ou l’audition reposent sur des forfaits, des plafonds et des tarifs plus variables. Le remboursement y est donc plus technique.
Si vous comparez deux contrats, regardez toujours la différence entre un soin courant et une prestation spécialisée. C’est souvent là que se joue la vraie charge finale.
Bien choisir sa couverture selon ses besoins
Bien choisir sa couverture selon ses besoins consiste à comparer les garanties, les plafonds et les démarches avant de signer. Selon votre profil, le bon contrat ne sera pas le même : un étudiant, une famille ou un senior n’auront pas les mêmes priorités. L’assurance santé doit donc s’adapter à vos soins habituels, à votre budget et à la charge que vous acceptez de garder. Préparez aussi vos démarches si vous consultez souvent des spécialistes.
Pour comparer correctement, regardez le niveau de remboursement, le plafond annuel et la prestation incluse sur chaque poste. Une assistance téléphonique, une prise en charge hospitalière ou un forfait optique peuvent faire la différence. Comparez toujours deux ou trois offres avant de décider, car le contrat le moins cher n’est pas toujours le plus adapté. Votre besoin réel doit rester la priorité.
- Comparez le contrat selon votre profil et vos soins habituels.
- Vérifiez les garanties sur les postes prioritaires.
- Contrôlez le plafond annuel et les conditions de remboursement.
- Évaluez le budget mensuel et la charge restante.
- Préparez les démarches utiles en cas de consultation fréquente.
Les critères utiles pour comparer les garanties
Les critères utiles pour comparer les garanties sont le niveau de couverture, le plafond, le forfait et la qualité de l’assistance. Un bon contrat doit correspondre à vos soins prioritaires, pas seulement afficher un prix bas. Comparez aussi la rapidité des démarches et la lisibilité des remboursements. Une mutuelle peut sembler avantageuse, mais devenir moins utile si la prestation est trop limitée.
Regardez toujours si le remboursement couvre bien vos besoins réels. Pour une famille, l’optique compte souvent plus que pour un célibataire ; pour un senior, l’hospitalisation peut devenir prioritaire.
Les réflexes à adopter avant de souscrire
Les réflexes à adopter avant de souscrire sont simples : comparer, lire les conditions et vérifier les exclusions. Demandez toujours ce qui est pris en charge, ce qui reste à payer et comment se font les démarches. Si vous prévoyez un soin coûteux, anticipez le plafond et la prestation réelle. Une comparaison rapide de deux contrats peut éviter plusieurs centaines d’euros de charge sur l’année.
En pratique, relisez le contrat, comparez les garanties et demandez un devis avant tout acte important. Cette habitude protège votre budget et rend le remboursement plus lisible.
FAQ – Questions fréquentes sur la prise en charge santé
Que veut dire la prise en charge sur une carte de mutuelle ?
La prise en charge sur une carte de mutuelle indique la part de frais que la mutuelle peut couvrir selon votre contrat. Elle sert de repère pour savoir si un soin entre dans la garantie prévue.
La mutuelle rembourse-t-elle toujours la totalité des frais ?
Non, la mutuelle ne rembourse pas toujours la totalité des frais. Le remboursement dépend du niveau de garantie, du soin et du tarif appliqué par le professionnel.
Comment savoir ce qui reste à payer après un soin ?
Pour savoir ce qui reste à payer, comparez le montant facturé, la part de Sécurité sociale et le complément prévu par la mutuelle. Le reste à charge apparaît quand une partie n’est pas couverte.
Quelle différence entre Sécurité sociale et complémentaire santé ?
La Sécurité sociale rembourse une base de soin selon ses règles, tandis que la complémentaire santé complète ce remboursement. Ensemble, elles réduisent la charge finale pour l’assuré.
Pourquoi le niveau de garantie change-t-il le remboursement ?
Le niveau de garantie change le remboursement parce qu’il fixe les plafonds, les forfaits et les pourcentages couverts. Plus la garantie est élevée, plus la charge restante peut diminuer.
Comment lire les mentions utiles sur son contrat ?
Lisez la mention du poste couvert, le plafond, la date de validité et la présence d’une assistance. Ces éléments vous aident à comprendre ce que le contrat prend en charge avant une consultation ou un soin.